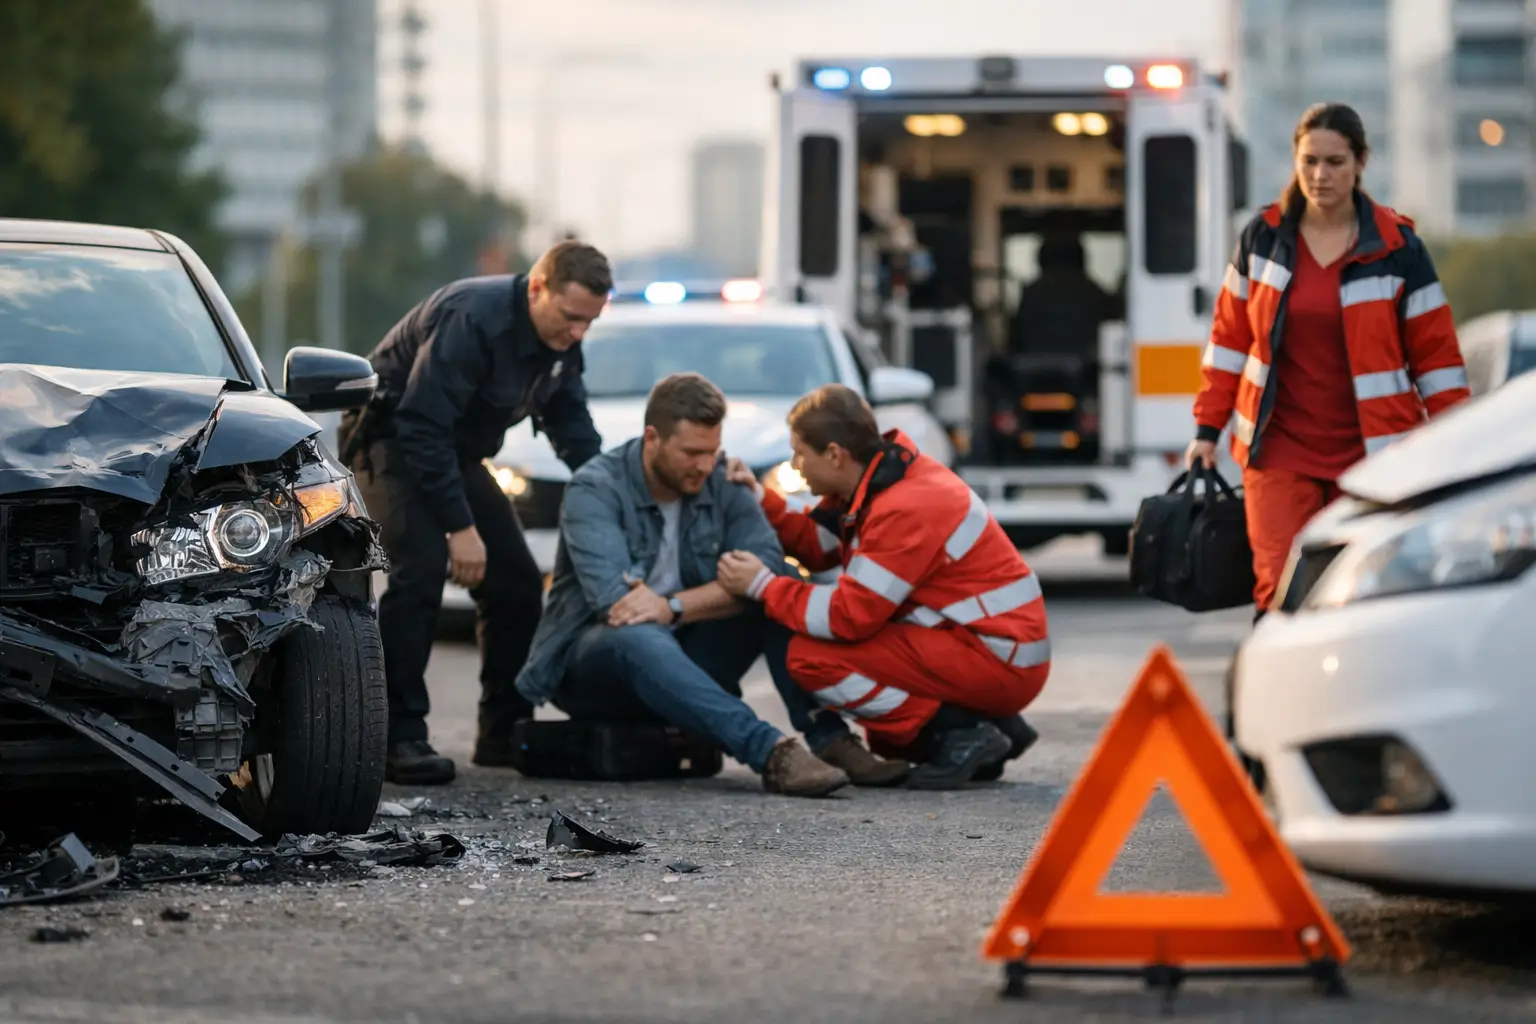
Un accidente puede ocurrir en una fracción de segundo: un frenazo inesperado, una distracción ajena o una carretera mojada. En ese momento, tener una guía para accidentes vehiculares clara ayuda a dejar a un lado el pánico y tomar decisiones que protejan a las personas, al vehículo y a tu futura reclamación.
La prioridad no es determinar quién tuvo la culpa en la carretera. Primero hay que atender la seguridad, cumplir con las indicaciones de las autoridades y reunir información fiable. Después llegará el momento de informar a la aseguradora y entender cómo responde tu cobertura.
Lo primero: protege a las personas y el lugar
Detén el vehículo tan pronto como sea seguro hacerlo. Enciende las luces de emergencia y comprueba si tú, tus pasajeros o cualquier otra persona implicada necesita ayuda médica. Aunque alguien diga que se encuentra bien, el dolor de cuello, espalda o cabeza puede aparecer horas después.
Llama al 911 si hay heridos, si los vehículos bloquean la circulación, si existe peligro de incendio, si hay daños importantes o si sospechas que el otro conductor está bajo los efectos del alcohol o las drogas. En Maryland, Virginia, Washington, DC y Delaware, los procedimientos pueden variar según la ciudad y las circunstancias, pero seguir las instrucciones de los agentes siempre es el camino más prudente.
Si los vehículos se pueden mover y no hay lesiones graves, llévalos a una zona segura fuera del tráfico cuando las autoridades lo indiquen o cuando hacerlo evite un riesgo inmediato. No abandones el lugar del accidente. Mantén la calma y evita discutir, incluso si la otra persona está alterada.
Qué información debes intercambiar
Tras confirmar que todos están a salvo, intercambia datos básicos con el otro conductor. Es preferible anotarlos o fotografiarlos directamente de los documentos para evitar errores. Necesitarás el nombre completo, teléfono, dirección, matrícula, número de permiso de conducir, compañía aseguradora y número de póliza, si está disponible.
También conviene registrar la marca, el modelo y el color de cada vehículo. Si interviene la policía, pregunta cómo obtener el número del informe o reporte del accidente. Este documento puede ser útil cuando la aseguradora revise los hechos, especialmente si existen versiones distintas sobre lo ocurrido.
No necesitas aceptar responsabilidades ni hacer declaraciones definitivas en el lugar. Frases como “ha sido culpa mía” pueden malinterpretarse cuando todavía no se conocen todos los detalles. Sé respetuoso, coopera y limítate a describir hechos concretos: dónde ocurrió el impacto, qué daños ves y si había testigos.
Las fotos pueden aclarar lo que la memoria olvida
Las imágenes ayudan a reconstruir el accidente con mayor precisión. Siempre que sea seguro, fotografía la posición de los vehículos antes de moverlos, los daños desde varios ángulos, las matrículas, las señales de tráfico, los semáforos y las condiciones de la calzada.
Incluye detalles que a menudo se pasan por alto: marcas de frenado, objetos en la vía, obras, mala visibilidad o daños en una barrera. Si hay testigos dispuestos a colaborar, pide su nombre y teléfono. No les presiones para que opinen sobre la culpa; basta con que puedan describir lo que vieron.
Cómo comunicar el accidente a tu seguro
Informa del accidente a tu aseguradora o agente tan pronto como puedas. Esperar demasiado puede dificultar la recopilación de pruebas y, según las condiciones de la póliza, retrasar el proceso de reclamación. Tener a mano la fecha, la hora, el lugar, las fotos y el número de informe policial hará la conversación más ágil.
Explica lo sucedido con sinceridad y de forma ordenada. Indica quién conducía, quién viajaba en el vehículo, qué daños observaste y si hubo atención médica o intervención policial. Si no recuerdas un detalle, dilo claramente en vez de adivinar.
Una reclamación no significa automáticamente que todos los gastos estarán cubiertos de la misma forma. La respuesta depende de las coberturas contratadas, los límites de la póliza, la franquicia o deducible, la responsabilidad determinada y las leyes aplicables. Por ejemplo, la cobertura de colisión puede ayudar con los daños de tu propio coche tras un impacto, mientras que la cobertura de responsabilidad civil está pensada para daños o lesiones que causes a terceros, dentro de sus límites.
La cobertura médica, la protección frente a conductores sin seguro o con seguro insuficiente, el coche de alquiler y la asistencia en carretera también pueden influir en tu situación. No des por sentado que una cobertura está incluida o excluida: revisa tu póliza con un profesional que pueda explicarte cómo se aplica a tu caso.
Guía para accidentes vehiculares: errores que conviene evitar
En un momento de tensión es fácil tomar atajos que luego complican la reclamación. Evita abandonar el lugar, dejar de llamar a emergencias cuando existen lesiones o compartir únicamente datos verbales sin comprobarlos. Tampoco conviene publicar fotos, acusaciones o detalles del accidente en redes sociales mientras el caso está abierto.
No autorices reparaciones importantes antes de hablar con la aseguradora, salvo que sean necesarias para evitar un daño adicional o por razones de seguridad. Guarda las facturas de grúa, almacenamiento, transporte alternativo o medidas temporales que hayas tenido que tomar. Pregunta antes de asumir que esos gastos serán reembolsables.
Ten cuidado también con las llamadas inesperadas. Puedes comunicarte con la aseguradora del otro conductor, pero no estás obligado a aceptar una oferta rápida ni a firmar documentos que no entiendes. Si te piden una declaración grabada o un acuerdo, busca orientación de tu aseguradora, tu agente o el asesoramiento profesional adecuado según tu situación.
Si hay lesiones, la atención no termina al salir del lugar
Recibe atención médica si tienes dolor, mareos, entumecimiento, ansiedad intensa o cualquier síntoma que aparezca después del accidente. Sigue las indicaciones del personal sanitario y conserva los informes, recetas y justificantes relacionados. Cuidar tu salud es lo primero; la documentación médica también permite que el proceso refleje mejor lo ocurrido.
No minimices las lesiones por no querer “causar problemas”. Del mismo modo, evita atribuir todos los síntomas al accidente sin una evaluación médica. Cada situación debe valorarse con cuidado, y los plazos para notificar lesiones o presentar una reclamación pueden depender del estado y del tipo de cobertura.
Después del accidente: revisa tu protección antes de volver a conducir
Cuando la urgencia haya pasado, revisa lo que aprendiste. ¿Sabes cuál es tu deducible? ¿Tienes límites de responsabilidad adecuados para tu patrimonio y tu familia? ¿Tu póliza contempla conductor sin seguro, gastos médicos, vehículo de sustitución o asistencia en carretera? Las necesidades de una familia con varios conductores no son las mismas que las de una persona que usa el coche solo para ir al trabajo.
También importa cómo utilizas el vehículo. Llevar herramientas, transportar mercancía, conducir para una actividad comercial o utilizar el coche con frecuencia en varios estados puede requerir una conversación más detallada sobre la protección necesaria. Una póliza barata puede tener sentido en algunos casos, pero no si deja una brecha difícil de asumir tras un accidente serio.
Contar con una persona de confianza antes de necesitarla cambia la experiencia. En Seguros Claudia Morales, la atención personalizada busca que cada cliente entienda sus opciones y pueda conducir con más tranquilidad. Guarda tus documentos actualizados en el coche y en el teléfono, habla con tu agente cuando cambie tu situación y recuerda que la mejor preparación no elimina los accidentes, pero sí te ayuda a afrontarlos con serenidad.