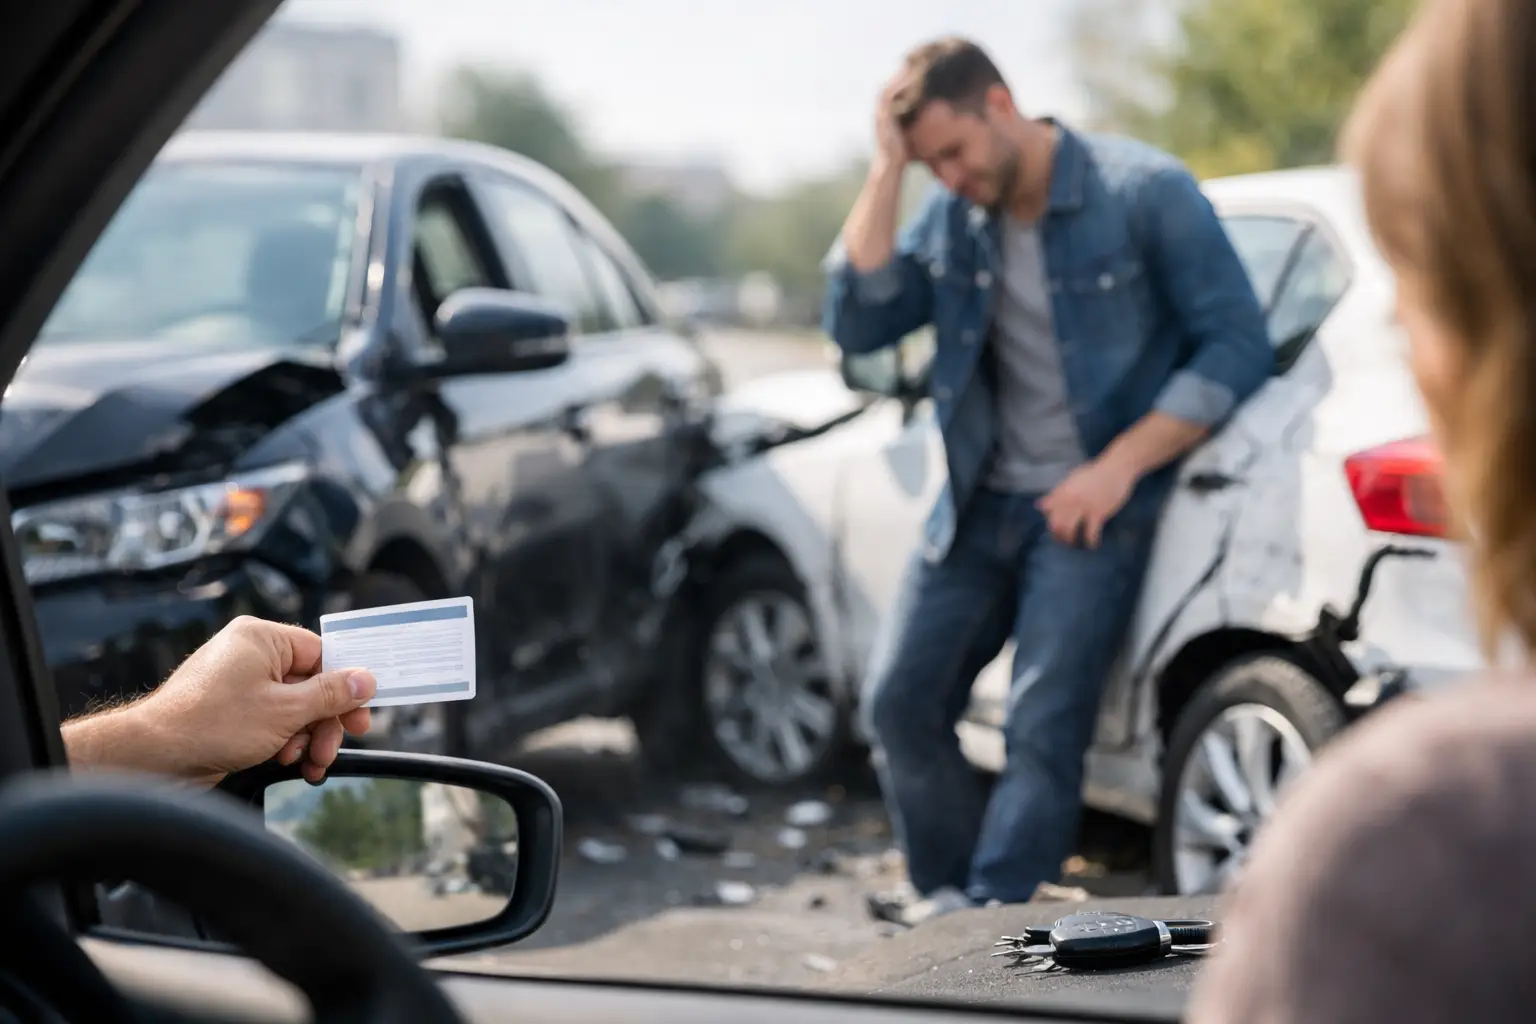
Un semáforo en verde, un golpe inesperado y un conductor que admite que no tiene póliza. En ese momento, el seguro para conductor sin seguro puede marcar la diferencia entre contar con protección para recuperarte y afrontar gastos que no provocaste. No se trata solo de reparar el coche: también puede ayudar con lesiones, salarios perdidos y otros daños, según la cobertura contratada y las normas del estado.
Para las familias y conductores de Maryland, Virginia, Washington, DC y Delaware, entender esta protección antes de necesitarla ofrece algo muy valioso: tranquilidad. Una póliza bien revisada no elimina el riesgo de un accidente, pero evita que un tercero sin cobertura ponga en peligro la estabilidad económica que tanto esfuerzo ha costado construir.
¿Qué es el seguro para conductor sin seguro?
Aunque la expresión puede parecer que describe una póliza para alguien que conduce sin estar asegurado, normalmente se refiere a la cobertura que te protege cuando el otro conductor no tiene seguro. En Estados Unidos suele aparecer en la póliza como cobertura de conductor no asegurado, o UM por sus siglas en inglés.
Si otro vehículo te golpea y su conductor no dispone de un seguro de responsabilidad civil válido, esta cobertura puede responder por determinados daños que esa persona debería haber pagado. También puede entrar en juego si el conductor se da a la fuga y no puede ser identificado, siempre que se cumplan los requisitos de la póliza y se notifique el accidente correctamente.
Existe una protección relacionada, conocida como cobertura de conductor con seguro insuficiente o UIM. Esta puede ayudar cuando el otro conductor sí tiene seguro, pero sus límites no alcanzan para cubrir el coste total de las lesiones o daños cubiertos. Es una diferencia pequeña en el nombre, pero relevante cuando los gastos médicos superan con rapidez la protección mínima de la otra persona.
La disponibilidad, los límites obligatorios y la forma de aplicar UM y UIM varían entre Maryland, Virginia, Washington, DC y Delaware. Por eso no conviene asumir que una póliza funciona igual en todos los estados ni que el límite mínimo exigido será suficiente para tu situación familiar.
Qué puede cubrir después de un accidente
La cobertura exacta depende de cómo esté estructurada tu póliza, pero el seguro para conductor sin seguro suele centrarse especialmente en lesiones corporales. Puede ayudar a pagar gastos médicos razonables derivados del accidente, rehabilitación, tratamientos necesarios y, en ciertos casos, ingresos que no has podido percibir mientras te recuperabas.
También puede proteger a las personas que viajan contigo. Un pasajero lesionado no debería quedarse sin opciones porque el conductor responsable decidió circular sin una cobertura válida. En hogares donde varias personas usan el mismo vehículo, este detalle merece una conversación clara antes de elegir los límites.
Los daños físicos al coche se tratan de forma distinta. En algunas pólizas puede existir protección específica frente a daños causados por un conductor no asegurado, mientras que en otras el arreglo del vehículo dependerá principalmente de la cobertura de colisión. La cobertura de colisión puede pagar la reparación de tu coche independientemente de quién tuvo la culpa, aunque normalmente aplica una franquicia.
Tampoco debe confundirse UM/UIM con la cobertura de gastos médicos o protección por lesiones personales. Estas opciones pueden ayudar con facturas médicas en determinadas circunstancias, incluso antes de resolver quién fue responsable. Cada una tiene una función distinta. Juntas, pueden crear una red de seguridad más completa; por separado, pueden dejar huecos que solo se hacen visibles después del siniestro.
Un ejemplo cotidiano
Imagina que vuelves a casa por la noche y otro vehículo invade tu carril. El conductor responsable no tiene seguro y el accidente te deja con lesiones, citas médicas y varias semanas sin poder trabajar. Si cuentas con una cobertura de conductor no asegurado adecuada, puedes presentar una reclamación a tu propia aseguradora dentro de los límites contratados.
Ahora imagina que el otro conductor tiene el mínimo legal, pero ese importe apenas cubre una parte de la atención médica. En ese escenario, la cobertura UIM podría ser decisiva. No sustituye una planificación financiera completa, pero puede evitar que una cobertura insuficiente de otra persona se convierta en una carga para ti.
Los límites: la decisión que más importa
Tener esta cobertura no basta por sí solo. La pregunta clave es cuánto protege. Un límite bajo puede parecer una forma de reducir la prima mensual, pero una lesión seria puede generar costes muy superiores en poco tiempo. Urgencias, pruebas diagnósticas, fisioterapia, especialistas y tiempo fuera del trabajo se acumulan rápidamente.
Al valorar los límites, conviene pensar en las personas que dependen de ti, los ingresos del hogar, el uso habitual del vehículo y el nivel de protección que ya tienes para responsabilidad civil. Muchas personas eligen límites de conductor no asegurado similares a sus límites de responsabilidad, porque buscan proteger a su familia con una fuerza comparable a la que ofrecen a terceros si causan un accidente.
No hay una cifra correcta para todos. Un conductor con un vehículo antiguo, pocos kilómetros al año y sin personas a cargo puede priorizar un presupuesto diferente al de una familia que viaja a diario por carreteras concurridas. Lo importante es que la decisión sea consciente, no el resultado de aceptar una opción automática sin entenderla.
Qué hacer si te golpea alguien sin póliza
Después de un accidente, la seguridad es lo primero. Busca atención médica si existe cualquier lesión, llama a las autoridades cuando corresponda y evita discutir sobre culpabilidad en el lugar. Aunque la otra persona diga que no tiene seguro, no tomes decisiones basadas solo en una conversación: un informe policial y los datos recogidos pueden ser esenciales.
Fotografía los vehículos, la matrícula, el lugar del accidente, las señales de tráfico y cualquier lesión visible. Si hay testigos, pide su nombre y forma de contacto. Conserva facturas médicas, informes de tratamiento, presupuestos de reparación y comunicaciones relacionadas con el siniestro. Estos documentos ayudan a explicar lo ocurrido y el alcance real de tus daños.
Después, comunica el accidente a tu aseguradora lo antes posible. Dar aviso rápido no significa aceptar una cantidad ni renunciar a tus derechos; significa iniciar el proceso y conocer qué protecciones pueden aplicarse. Si se trata de un atropello con fuga, informa de inmediato a la policía y a la compañía, ya que estas situaciones suelen requerir pruebas y plazos específicos.
No aceptes dinero en efectivo ni un acuerdo informal sin comprender las consecuencias. Una reparación visible puede ocultar daños estructurales, y una molestia física inicial puede empeorar con los días. Actuar con calma y guardar registros te da más opciones para proteger lo que te corresponde.
Errores que dejan a los conductores expuestos
Uno de los errores más frecuentes es pensar que el seguro obligatorio del otro conductor siempre bastará. La realidad es que hay personas que circulan sin cobertura y otras que mantienen límites muy bajos. Tu protección no debería depender únicamente de que todos los demás cumplan con su responsabilidad.
Otro error es elegir la prima más baja sin revisar franquicias, límites y exclusiones. Ahorrar unos euros al mes puede tener sentido en algunos presupuestos, pero debe compararse con el impacto de asumir un accidente grave. Una póliza económica no siempre es una póliza adecuada.
También conviene revisar quién está incluido como conductor y qué vehículos están cubiertos. Los adolescentes con permiso, los familiares que conducen ocasionalmente o un coche recién comprado pueden cambiar el nivel de riesgo del hogar. Informar estos cambios evita sorpresas cuando necesitas usar la póliza.
Finalmente, no dejes la revisión para la renovación automática. Un cambio de domicilio, trabajo, vehículo, ingresos o composición familiar es un buen momento para comprobar si tu cobertura sigue protegiendo lo que importa.
Una conversación que puede evitar una preocupación mayor
Las decisiones de seguro son personales. Una buena orientación empieza por escuchar cómo conduces, qué personas viajan contigo, qué bienes necesitas proteger y cuánto riesgo puedes asumir con tranquilidad. En Seguros Claudia Morales, el objetivo es explicar estas opciones de forma clara para que puedas elegir una protección ajustada a tu realidad, no una póliza genérica.
Antes de tu próxima renovación, pide que te expliquen tus límites de conductor no asegurado y con seguro insuficiente en un lenguaje sencillo. Conocer esa respuesta hoy puede darte la calma que necesitarás si mañana otro conductor no cumple con su parte.