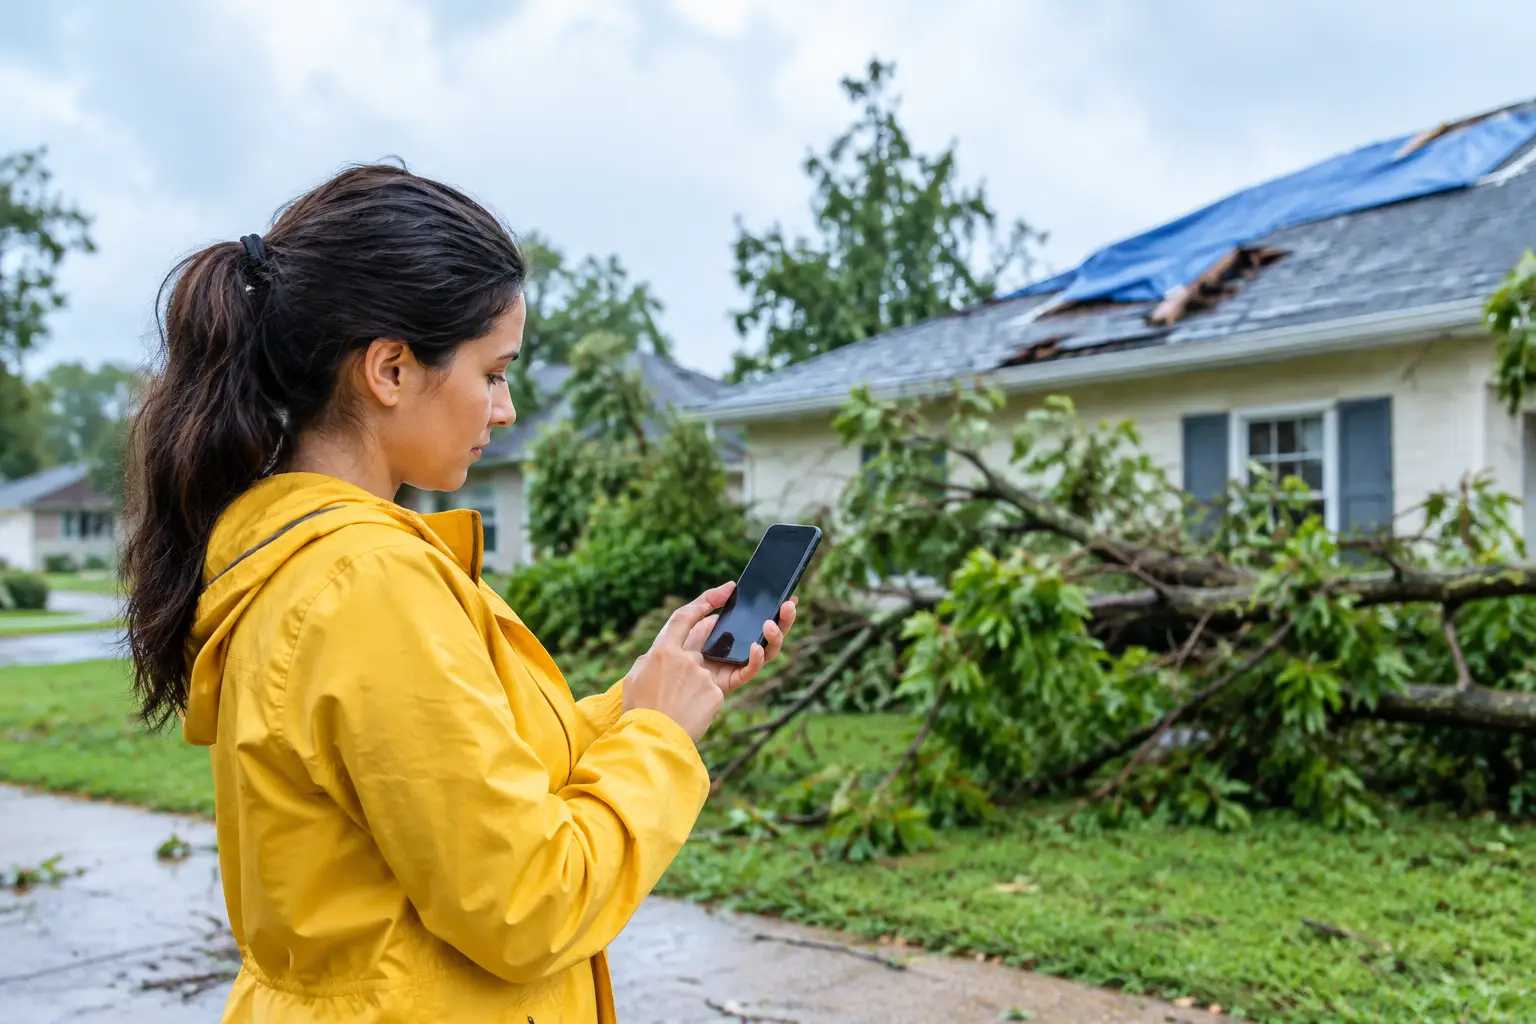
Cuando una tormenta deja una gotera en el techo, ramas sobre el auto o agua entrando al negocio, la urgencia es real. Saber cómo reportar daños por tormenta puede ayudarle a proteger su propiedad, evitar que el problema empeore y presentar un reclamo con información clara. El objetivo no es resolverlo todo en una hora: primero está su seguridad y la de su familia.
En Maryland, Virginia, Washington, DC y Delaware, una tormenta puede traer viento fuerte, lluvia intensa, granizo, inundaciones locales o caída de árboles. Cada situación es distinta y también lo es cada póliza. Actuar con calma, guardar evidencia y comunicarse pronto con su aseguradora o agente de confianza hace una diferencia importante.
Primero, proteja a las personas antes que la propiedad
No entre a una vivienda o local si hay cables eléctricos caídos, olor a gas, paredes inestables, agua cerca de conexiones eléctricas o daños estructurales visibles. Si hay una emergencia, llame a las autoridades o servicios de emergencia antes de pensar en el seguro.
Una vez que sea seguro hacerlo, tome medidas razonables para evitar daños adicionales. Por ejemplo, puede colocar una lona sobre una abertura en el techo, mover muebles lejos de una filtración o retirar agua de una zona que podría dañar pisos y pertenencias. Guarde los recibos de materiales, servicios de emergencia o reparaciones temporales. Esos gastos pueden ser relevantes para su reclamo, según los términos de su póliza.
Evite hacer reparaciones permanentes grandes antes de que se documente el daño, salvo que sean indispensables para mantener el lugar seguro. Tampoco tire artículos dañados de inmediato. Si necesita desechar algo por razones sanitarias, tome fotos y videos detallados primero.
Cómo reportar daños por tormenta paso a paso
Reportar el daño pronto no significa que deba conocer cada detalle técnico. Su trabajo es describir lo que ocurrió con honestidad y reunir la información disponible. La aseguradora se encargará de revisar la cobertura, investigar la causa de la pérdida y explicar los siguientes pasos.
1. Documente lo que encontró
Antes de limpiar demasiado, tome fotografías y videos desde varios ángulos. Empiece con vistas amplias de la casa, el vehículo, la oficina o el área exterior, y luego capture primeros planos de los daños. Si el viento levantó tejas, fotografíe el techo desde un punto seguro. Si el agua dañó una pared, muestre también la fuente aparente de la filtración y el nivel que alcanzó el agua.
Anote la fecha y hora aproximada en que ocurrió la tormenta o en que descubrió el daño. Es útil registrar detalles simples: lluvia intensa durante la noche, granizo por varios minutos, una rama que cayó sobre el garaje o agua que entró por una ventana rota. No adivine la causa si no la conoce. Describa solamente lo que vio.
Para pertenencias personales, haga un inventario básico con el artículo, marca, modelo, antigüedad aproximada y costo estimado. Si conserva recibos, fotos anteriores o extractos de compra, guárdelos junto con el resto de la evidencia.
2. Revise su póliza sin retrasar el aviso
Busque el nombre de su aseguradora, número de póliza y la información de contacto para reclamos. Revise si su cobertura corresponde a vivienda, inquilinos, auto, negocio, motocicleta o embarcación. Esta revisión le dará contexto, pero no espere a entender cada cláusula para notificar la pérdida.
La cobertura depende de la causa del daño, los límites contratados, deducibles y exclusiones. Por ejemplo, los daños por viento o granizo pueden manejarse de manera distinta a los daños por inundación. El agua que entra desde afuera por una crecida no siempre se trata igual que una filtración causada por daño súbito en el techo. Si no está seguro, presente el aviso y solicite una explicación clara de cómo se aplican sus coberturas.
3. Presente el reclamo con datos precisos
Al llamar o hacer el reporte, tenga a mano su número de póliza, dirección de la propiedad, fecha del incidente, una descripción breve de los daños y sus datos de contacto. Pregunte por el número de reclamo y anótelo. También registre el nombre de la persona que lo atendió, la fecha de la conversación y cualquier instrucción que reciba.
Explique los hechos sin exagerar ni minimizar. Una descripción útil podría ser: “Después de la tormenta del martes, encontramos varias tejas desprendidas y una filtración en el techo de la recámara. Colocamos una lona temporal para evitar más entrada de agua”. Esa información permite iniciar el proceso sin convertir el reporte en una suposición sobre cobertura.
Si un contratista ya revisó el daño, puede compartir su evaluación o presupuesto, pero recuerde que la aseguradora puede necesitar su propia inspección. No autorice trabajos costosos basándose únicamente en la expectativa de un pago de seguro.
4. Coordine la inspección y mantenga el expediente ordenado
Después de abrir el reclamo, es posible que un ajustador se comunique con usted para revisar los daños, pedir documentos o programar una visita. Procure estar presente durante la inspección si puede hacerlo. Señale las áreas afectadas y tenga disponibles sus fotos, videos, inventario, recibos y presupuestos.
Mantenga todos los documentos en una carpeta física o digital. Incluya comunicaciones, facturas, estimados, recibos de hotel si la vivienda no era habitable y comprobantes de medidas temporales de protección. También conviene llevar un registro de llamadas y mensajes. Este orden reduce confusiones cuando el caso involucra varios daños o varios proveedores.
Situaciones frecuentes que requieren atención especial
Un árbol caído no siempre significa el mismo tipo de reclamo. Si cae sobre su techo, cerca, vehículo o estructura comercial, la cobertura puede depender de la propiedad afectada, la causa de la caída y las condiciones de su póliza. No intente remover un árbol grande por cuenta propia si puede causar más daño o representar un riesgo.
Con un auto, tome fotos del exterior, interior, placas y ubicación del vehículo antes de moverlo, si es seguro hacerlo. Si sufrió daños por granizo, una rama o agua, comuníquese con su aseguradora antes de iniciar una reparación importante. La cobertura integral suele ser la que responde a ciertos daños relacionados con tormentas, pero debe confirmarse en su póliza.
Para propietarios de negocios, documente tanto el daño físico como el impacto operativo. Fotografíe inventario, equipo, letreros, ventanas y áreas de trabajo afectadas. Anote los días de cierre, ventas perdidas que pueda respaldar y gastos extraordinarios para continuar operando. La protección para interrupción de negocio, cuando está incluida, tiene requisitos y límites específicos.
Si vive en una propiedad alquilada, informe al propietario o administrador de inmediato sobre daños al edificio. Su seguro de inquilino puede proteger sus pertenencias personales y ciertas responsabilidades, mientras que la estructura suele corresponder a la póliza del dueño. Mantenga ambas comunicaciones por separado y no asuma que uno de los reclamos reemplaza al otro.
Errores que pueden complicar el proceso
El primer error es esperar demasiado por miedo a que el daño parezca pequeño. Una filtración leve puede extenderse y afectar aislamiento, paredes o pisos. Reportar pronto permite que exista un registro oportuno, incluso si luego se determina que el costo está por debajo de su deducible.
El segundo es aceptar acuerdos o reparaciones apresuradas de personas que llegan sin haber sido solicitadas después de una tormenta. Verifique licencias cuando correspondan, pida presupuestos por escrito y tenga cuidado con contratos que le cedan el control total de su reclamo. Una reparación de emergencia es diferente de comprometerse con una obra completa.
También evite alterar fotos, inflar costos o incluir daños anteriores como si fueran nuevos. La información precisa protege su credibilidad y ayuda a que el reclamo se evalúe correctamente. Si no recuerda un dato, diga que lo confirmará; es mejor que adivinar.
Cuándo hablar con su agente
Su agente puede ayudarle a entender qué información solicitará la aseguradora, qué documentos conviene guardar y cómo interpretar comunicaciones relacionadas con el reclamo. No puede prometer un resultado ni decidir la cobertura, pero sí puede darle orientación humana cuando el lenguaje de la póliza o los próximos pasos parecen confusos.
En Seguros Claudia Morales, creemos que una conversación clara puede aliviar parte de la presión después de una tormenta. Tener una agente de confianza que conozca sus prioridades le permite hacer preguntas directas sobre su hogar, vehículo o negocio, sin sentirse solo frente a un proceso desconocido.
Después de atender la emergencia, tómese unos minutos para revisar sus deducibles, límites y protecciones antes de la próxima temporada de tormentas. La tranquilidad no viene de esperar que nunca ocurra un daño, sino de saber que puede responder con cuidado, evidencia y apoyo cuando más lo necesita.
Leave a Reply