Después de un incendio, un robo o una tormenta, recordar cada objeto que había en casa puede ser mucho más difícil de lo esperado. Saber cómo preparar inventario para reclamo le permite presentar una relación clara de sus pertenencias, reducir incertidumbre durante el proceso y respaldar mejor la conversación con su aseguradora.
Un inventario no es solo una lista de cosas. Es una prueba organizada de lo que usted ha trabajado para construir: muebles, electrónicos, ropa, herramientas, equipos de trabajo, artículos de niños y objetos de valor. Prepararlo con calma, antes de una pérdida, puede marcar una diferencia importante cuando más necesita tranquilidad.
Qué es un inventario para un reclamo de seguro
El inventario del hogar es un registro de sus bienes personales. Idealmente incluye una descripción del artículo, cantidad, marca, modelo, número de serie cuando exista, fecha aproximada de compra, costo y evidencia visual. En un reclamo de seguro de vivienda o de inquilino, esta información ayuda a identificar qué se perdió, se dañó o fue robado.
No todos los reclamos requieren el mismo nivel de detalle. Si una tubería daña una habitación, quizá deba documentar los muebles, ropa y electrónicos afectados en ese espacio. Después de un robo, puede necesitar una lista más amplia de los artículos faltantes. La cobertura disponible, los límites de la póliza, el deducible y el tipo de pérdida influyen en el resultado, por lo que el inventario sirve como apoyo, no como una promesa automática de pago.
También conviene distinguir entre el valor que pagó por un objeto y su valor actual. Algunas pólizas pagan valor real en efectivo, que considera depreciación. Otras incluyen costo de reemplazo bajo ciertas condiciones. Revisar esa diferencia antes de una emergencia evita sorpresas.
Cómo preparar inventario para reclamo paso a paso
La mejor forma de hacerlo es por habitaciones. No intente recordar toda la casa en una sola tarde. Comience por los espacios con más pertenencias o artículos de mayor valor, como la sala, cocina, dormitorios, garaje, sótano y oficina en casa.
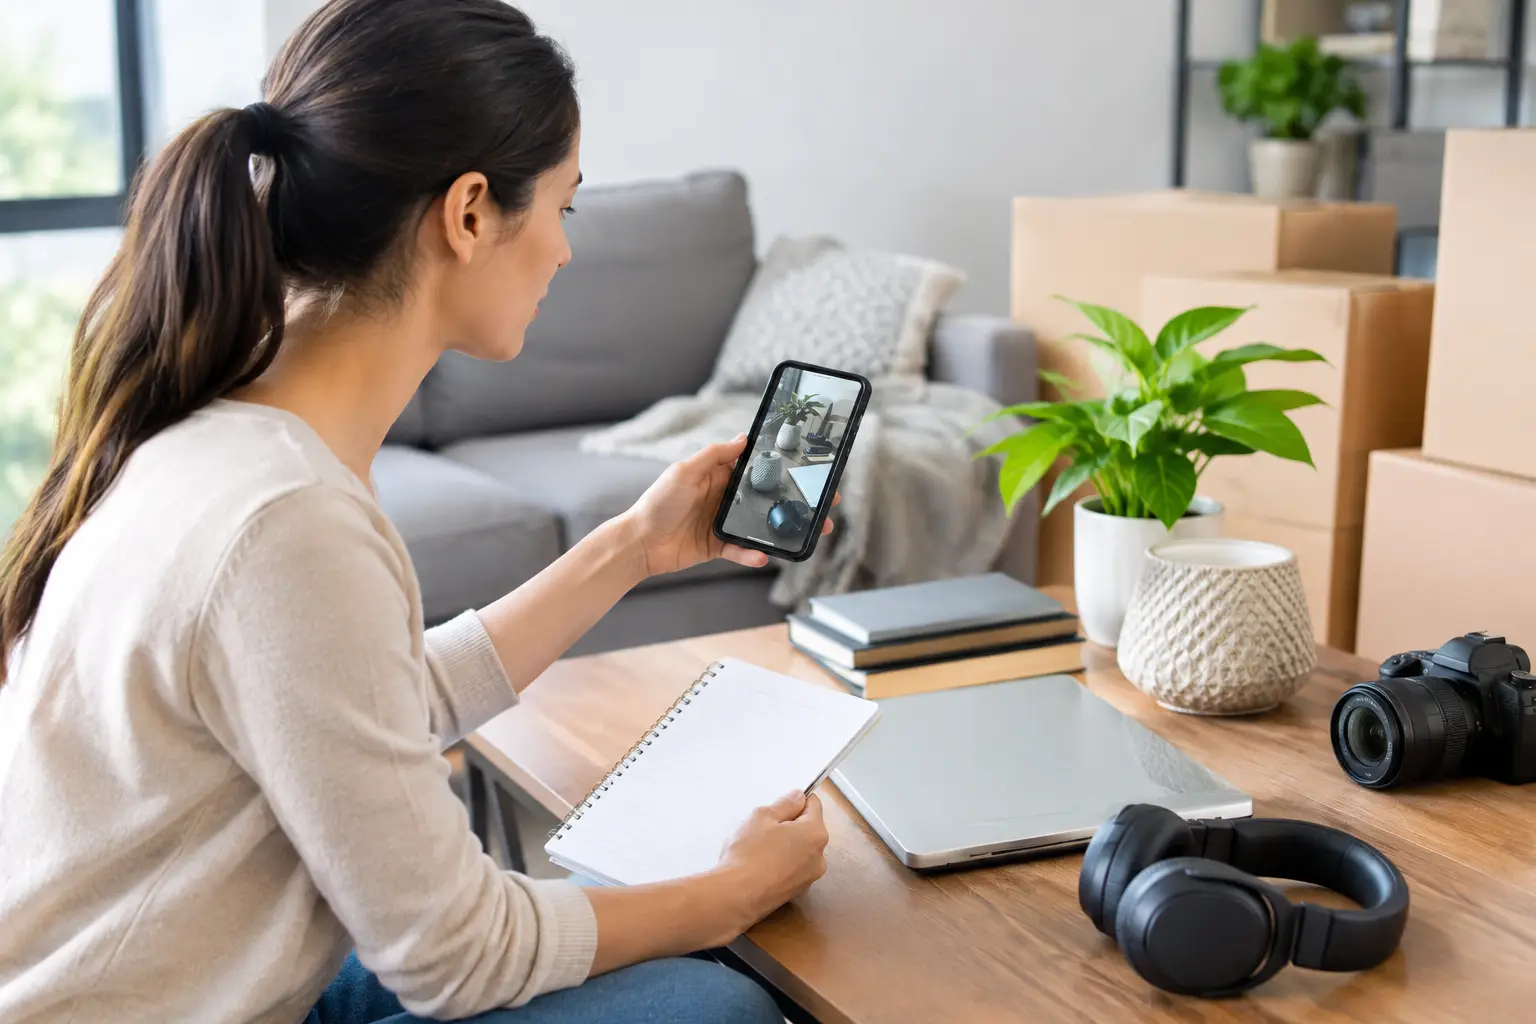
Recorra cada habitación con su teléfono
Grabe un video lento de cada espacio mientras abre gabinetes, clósets, cajones y estantes. Narre en voz alta lo que está mostrando: la marca del televisor, el tipo de computadora, la cantidad de sillas o el contenido aproximado de un armario. Después tome fotografías generales y fotos cercanas de los artículos más importantes.
No olvide lugares que suelen pasar desapercibidos: el garaje, cobertizo, ático, área de lavandería y baúl de herramientas. Si tiene equipos para jardinería, bicicletas, instrumentos musicales, cámaras, máquinas de coser o artículos deportivos, regístrelos también.
Cree una lista que pueda entender otra persona
Una hoja de cálculo, una nota organizada o una aplicación de inventario pueden funcionar. Lo esencial es que la información sea legible y fácil de actualizar. Para cada artículo de valor relevante, anote la descripción, marca, modelo, número de serie, condición, fecha de compra aproximada y precio pagado o valor estimado de reemplazo.
Por ejemplo, en vez de escribir “televisión”, sea específico: “Televisor inteligente Samsung de 55 pulgadas, modelo aproximado, comprado en 2023”. Si no conoce todos los datos, anote lo que sí recuerda. Un inventario incompleto sigue siendo mejor que depender por completo de la memoria después de una pérdida.
Para artículos repetidos de menor valor, puede agruparlos con criterio. En lugar de listar cada plato, podría indicar “juego de vajilla de 16 piezas” con fotografías. Sin embargo, los objetos de alto valor o con características particulares deben registrarse individualmente.
Guarde recibos, garantías y comprobantes
Los recibos son útiles porque ayudan a confirmar el precio, la fecha de compra y el producto exacto. Guarde versiones digitales de facturas, confirmaciones de compra por correo electrónico, garantías, tasaciones y manuales. Una fotografía del recibo suele ser suficiente para conservarlo sin acumular papeles.
Las tarjetas de crédito y estados de cuenta pueden ayudar a localizar compras anteriores, aunque no sustituyen una descripción clara del objeto. Si recibió un regalo y no tiene recibo, una foto donde aparezca el artículo, una tasación o una declaración de la persona que lo regaló pueden aportar contexto.
Identifique las piezas que podrían necesitar cobertura adicional
Joyas, relojes, obras de arte, colecciones, armas de fuego, equipos profesionales, instrumentos costosos y ciertos artículos de lujo pueden tener límites especiales dentro de una póliza estándar. Tenerlos en un inventario es fundamental, pero quizá no sea suficiente para asegurar su valor total.
En estos casos, una tasación reciente y una conversación con su agente pueden ayudar a determinar si conviene programar el artículo o añadir una cobertura específica. No espere hasta después de una pérdida para descubrir que un anillo heredado o una cámara usada para su negocio tenía un límite menor al que imaginaba.
Dónde guardar el inventario y por qué importa
Un inventario guardado únicamente en un cajón de la casa puede perderse junto con sus pertenencias. Conserve una copia digital en una cuenta protegida, almacenamiento en la nube o correo electrónico al que pueda acceder desde otro dispositivo. También puede compartir una copia con una persona de confianza.
Mantenga la información privada y protegida con contraseña. Los números de serie, fotografías de objetos de valor y documentos de compra son útiles para un reclamo, pero no deben circular libremente. Si prefiere una copia impresa, guárdela fuera de la vivienda principal, por ejemplo en una caja de seguridad o con un familiar de confianza.
Actualizarlo no tiene que ser complicado. Revíselo una vez al año, al renovar su póliza y después de compras importantes, mudanzas, remodelaciones o cambios en el hogar. Cinco minutos para fotografiar una nueva computadora o un juego de herramientas puede ahorrarle muchas horas más adelante.
Qué hacer si la pérdida ya ocurrió
Si el daño o robo ya sucedió, cuide primero su seguridad. En una emergencia, llame a los servicios correspondientes. Si hubo robo, presente un reporte policial cuando aplique. Si hay daños por agua, incendio o tormenta, tome fotografías y videos antes de limpiar, mover o desechar los artículos, siempre que sea seguro hacerlo.
Evite tirar objetos dañados de inmediato, salvo que representen un peligro o la autoridad indique lo contrario. La aseguradora podría necesitar inspeccionarlos o recibir evidencia fotográfica detallada. Tome imágenes desde varios ángulos, capture etiquetas, números de serie y el área afectada. También anote la fecha de la pérdida y una descripción breve de lo ocurrido mientras los detalles siguen frescos.
Luego, prepare una lista separada de los bienes dañados, destruidos o faltantes. Indique qué ocurrió con cada artículo: mojado, quemado, roto, robado o perdido. No adivine datos ni aumente valores. La precisión protege su credibilidad y facilita que el ajustador evalúe el reclamo.
Si debe hacer reparaciones temporales para evitar daños mayores, como cubrir una ventana rota o detener una filtración, conserve los recibos. Estas medidas pueden ser necesarias, pero antes de realizar reparaciones permanentes o desechar evidencia, comuníquese con su aseguradora para conocer los siguientes pasos.
Errores comunes que pueden complicar el proceso
El error más frecuente es esperar a una pérdida para empezar el inventario. Otro es registrar solo los objetos grandes y olvidar ropa, utensilios, libros, pequeños electrodomésticos y artículos guardados. Por separado pueden parecer menores; juntos, representan una parte considerable de sus pertenencias.
También puede haber problemas cuando se usan estimaciones demasiado generales, como “ropa: $10,000”, sin fotos ni detalle. No siempre es posible tener un recibo de cada compra, pero la documentación visual, las listas por categorías y los comprobantes disponibles hacen que la solicitud sea más clara.
Por último, no asuma que todos los bienes personales tienen la misma protección dentro o fuera de casa. Una computadora usada para trabajar, herramientas de un negocio desde el hogar o equipo almacenado en un vehículo pueden requerir una revisión particular de la póliza. Su situación personal importa.
Una preparación que protege su tranquilidad
El inventario no reemplaza una póliza adecuada ni elimina el impacto emocional de una pérdida. Pero le da un punto de partida concreto cuando necesita concentrarse en recuperar estabilidad para usted y su familia. Una buena lista, fotos actualizadas y documentos bien guardados convierten una pregunta difícil – “¿qué teníamos?” – en información que puede compartir con seguridad.
En Seguros Claudia Morales creemos que proteger lo que más importa empieza mucho antes de presentar un reclamo. Si tiene dudas sobre sus límites de bienes personales, objetos de valor o el tipo de documentación que conviene conservar, hablarlo con un agente de confianza puede darle la claridad y la paz mental que merece.
Leave a Reply