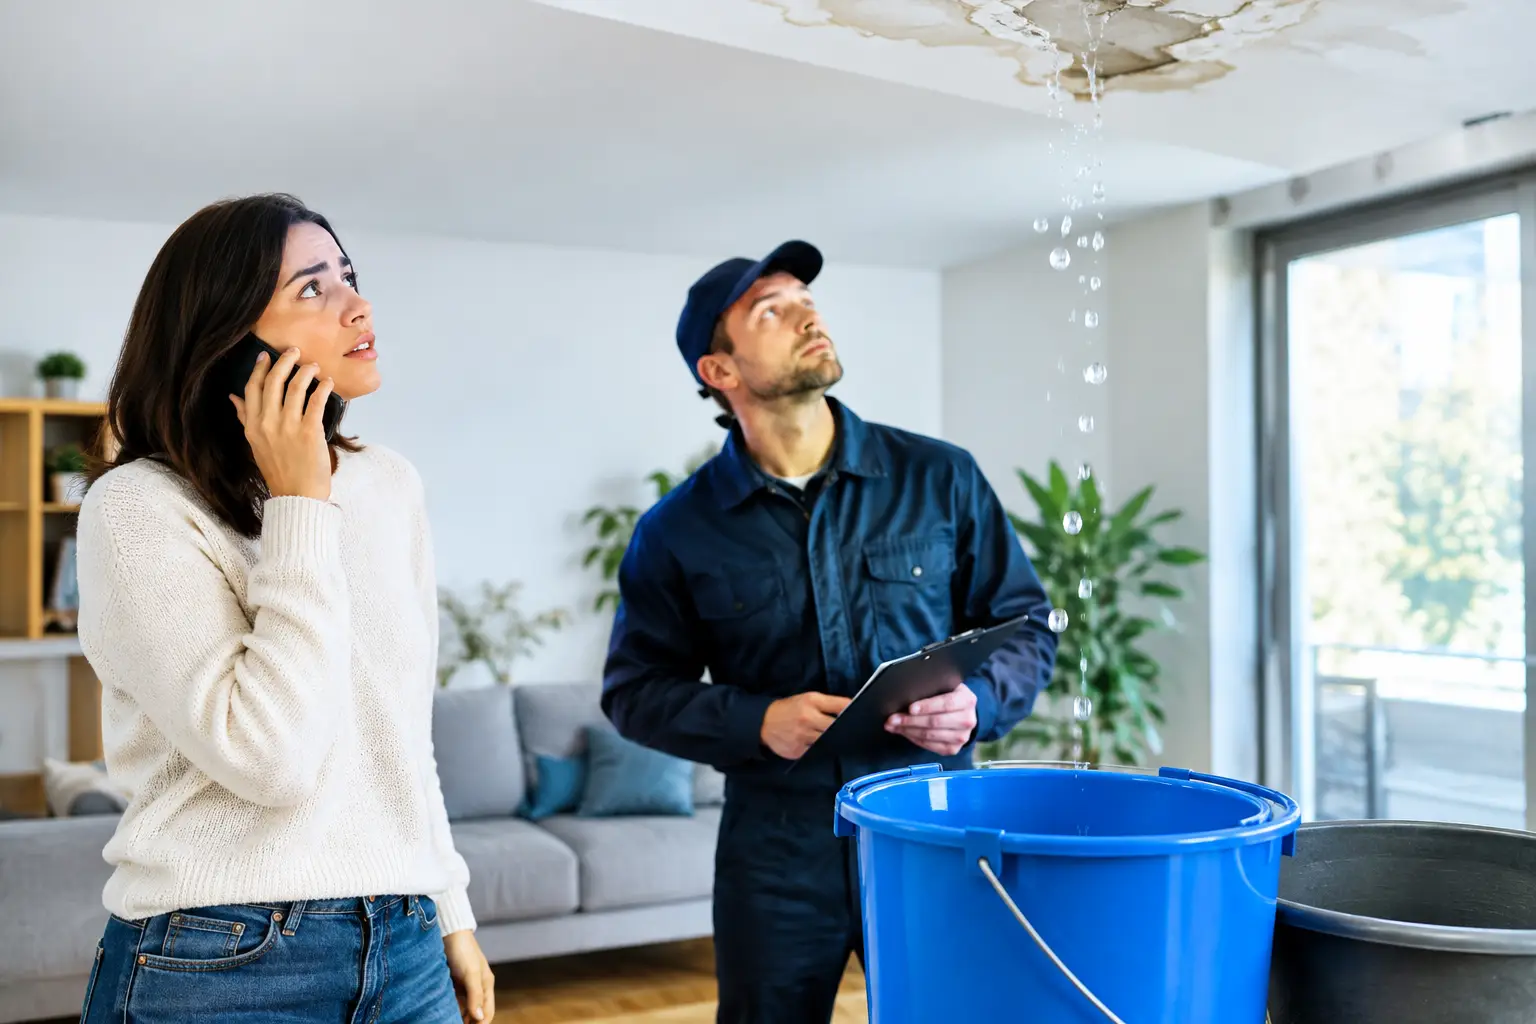
Una tubería rota detrás de una pared, una lavadora que se desborda o una fuerte tormenta puede cambiar la rutina de su hogar en minutos. En ese momento, las reclamaciones por daños de agua no deben sentirse como otro problema más: actuar con calma, documentar bien y conocer su póliza puede ayudarle a proteger lo que tanto le ha costado construir.
El agua puede dañar pisos, muebles, paredes, aparatos eléctricos y pertenencias personales. También puede crear riesgos que no siempre son visibles, como humedad dentro de los muros o la aparición de moho. Por eso, una respuesta rápida no solo ayuda a presentar una reclamación más clara, sino que también reduce el alcance de la pérdida.
Qué hacer primero cuando hay daños por agua
La prioridad es la seguridad. Si hay agua cerca de enchufes, paneles eléctricos o aparatos conectados, evite entrar en contacto con ella. Si es seguro hacerlo, cierre la llave principal del agua cuando la causa sea una fuga interna. Si el problema viene de una tormenta, una inundación o un desagüe externo, no se exponga para tratar de controlar una situación que puede ser peligrosa.
Después, tome fotografías y videos antes de mover objetos o comenzar la limpieza. Registre el origen visible del daño, las áreas afectadas y cada artículo que haya sufrido pérdidas. Las imágenes deben mostrar tanto una vista amplia de la habitación como detalles de pisos, paredes, techos, muebles y bienes personales.
También conviene guardar recibos de gastos urgentes y razonables, como servicios de extracción de agua, ventiladores, alojamiento temporal o reparaciones de emergencia. No deseche los artículos dañados hasta recibir instrucciones de la aseguradora, salvo que representen un peligro para la salud o que conservarlos pueda causar daños adicionales. Si debe retirarlos, documente su condición con fotos y anote una descripción de cada objeto.
Reclamaciones por daños de agua: el proceso paso a paso
Presentar una reclamación no significa que deba tener todas las respuestas técnicas desde el primer día. Sin embargo, mientras más información pueda ofrecer, más fácil será explicar qué ocurrió y qué necesita para iniciar la recuperación.
Comuníquese con su aseguradora o con su agente lo antes posible. Indique cuándo descubrió el daño, qué cree que lo causó y qué medidas tomó para evitar que empeorara. Sea preciso, pero no adivine. Por ejemplo, puede informar que encontró agua debajo del fregadero a cierta hora, sin afirmar que una pieza específica falló si todavía no ha sido revisada por un profesional.
Durante la llamada o el reporte inicial, tenga a mano su número de póliza, dirección de la propiedad, datos de contacto y una lista inicial de las áreas afectadas. Es posible que la compañía le asigne un número de reclamación y coordine una inspección con un ajustador. Guarde ese número y anote las fechas, nombres y detalles de cada conversación.
Antes de comenzar reparaciones permanentes, espere orientación cuando sea posible. Las medidas necesarias para mitigar el daño suelen ser urgentes, pero reemplazar materiales o realizar una remodelación completa sin autorización puede complicar la evaluación. Si necesita contratar a una empresa de restauración, pida una cotización detallada y conserve toda la documentación.
Estos son los datos que normalmente ayudan a respaldar su reclamación:
- Fotografías y videos fechados del daño y de los bienes afectados.
- Inventario de artículos dañados, con marca, modelo, antigüedad y valor aproximado cuando lo conozca.
- Facturas, recibos y cotizaciones de limpieza, secado, reparación y alojamiento temporal.
- Informes de plomeros, técnicos o empresas de restauración que identifiquen la posible causa.
- Un registro de llamadas, correos y visitas relacionadas con la reclamación.
No todos los daños de agua se cubren igual
Esta es una de las partes más importantes y, a la vez, más confusas. El término “daño por agua” describe el resultado, pero la cobertura suele depender del origen del agua, de la rapidez con que ocurrió el daño y de las protecciones incluidas en su póliza.
Una fuga repentina de una tubería, el desbordamiento accidental de un electrodoméstico o el daño causado por agua que entra a través de una abertura creada por una tormenta pueden tener un tratamiento distinto a una filtración lenta que lleva meses sin atenderse. De forma similar, el agua que se acumula desde el exterior, el desbordamiento de alcantarillas o una inundación generalmente requiere coberturas específicas que no siempre forman parte de una póliza estándar de vivienda.
El moho también merece atención especial. Si aparece como consecuencia directa de un evento cubierto y se atiende rápidamente, puede haber protección limitada según la póliza. Pero si está relacionado con falta de mantenimiento, humedad prolongada o una filtración conocida que no se reparó, la cobertura puede ser diferente o no aplicar.
Por eso, no conviene asumir que un daño está cubierto o descartarlo antes de consultar. Una revisión personal de la póliza permite confirmar deducibles, límites, endosos y exclusiones. En hogares de Maryland, Virginia, Washington, DC y Delaware, las lluvias intensas, las tuberías congeladas durante el invierno y los desbordamientos pueden ser riesgos reales. Prepararse antes de una emergencia da más tranquilidad cuando necesita actuar rápido.
Cómo colaborar con el ajustador sin perder de vista sus necesidades
El ajustador evalúa la causa y el alcance de los daños para ayudar a determinar qué aplica bajo la póliza. Durante la visita, muestre todas las áreas afectadas, incluso aquellas que parezcan menores. El agua puede desplazarse por debajo del piso, detrás de gabinetes o a habitaciones contiguas.
Comparta sus fotos, recibos y el inventario que haya preparado. Haga preguntas claras si no entiende una estimación, el deducible o el alcance de los trabajos aprobados. Puede pedir que le expliquen por qué un artículo se valora de cierta manera o qué documentación adicional hace falta. Mantener una comunicación respetuosa y organizada suele ayudar a evitar retrasos innecesarios.
Si recibe un pago inicial, confirme qué concepto cubre antes de tomar decisiones. En algunos casos, el proceso puede incluir pagos adicionales conforme avanza la reparación y se descubren daños ocultos. Cada reclamación es distinta, y el resultado depende de los hechos, la póliza y la evidencia disponible.
Evite errores que pueden aumentar la pérdida
El error más común es esperar demasiado para reportar o secar el área afectada. El agua puede seguir penetrando materiales durante horas o días, y la demora puede aumentar el daño. Tampoco es recomendable reparar todo sin fotos, recibos o comunicación previa con la aseguradora, salvo que se trate de una acción inmediata para proteger la propiedad.
Otro error frecuente es confundir una reparación de mantenimiento con un daño resultante cubierto. Por ejemplo, la póliza puede tratar de manera diferente el reemplazo de una tubería deteriorada y los daños que una rotura repentina haya causado a paredes o pisos. La respuesta exacta está en las condiciones de su cobertura, no en suposiciones.
Para protegerse mejor a futuro, revise periódicamente mangueras de lavadoras, conexiones de refrigeradores, calentadores de agua, sellos alrededor de ventanas y áreas bajo fregaderos. Mantenga limpias las canaletas y sepa dónde está la llave principal del agua. Estas acciones sencillas no eliminan todos los riesgos, pero pueden reducir la probabilidad de una emergencia mayor.
En Seguros Claudia Morales creemos que una póliza debe venir acompañada de orientación humana cuando más se necesita. Si su hogar sufre daños de agua, conserve la calma, proteja su seguridad y busque apoyo para entender sus próximos pasos. Más que resolver un trámite, se trata de cuidar su hogar, su estabilidad y la tranquilidad de su familia.